
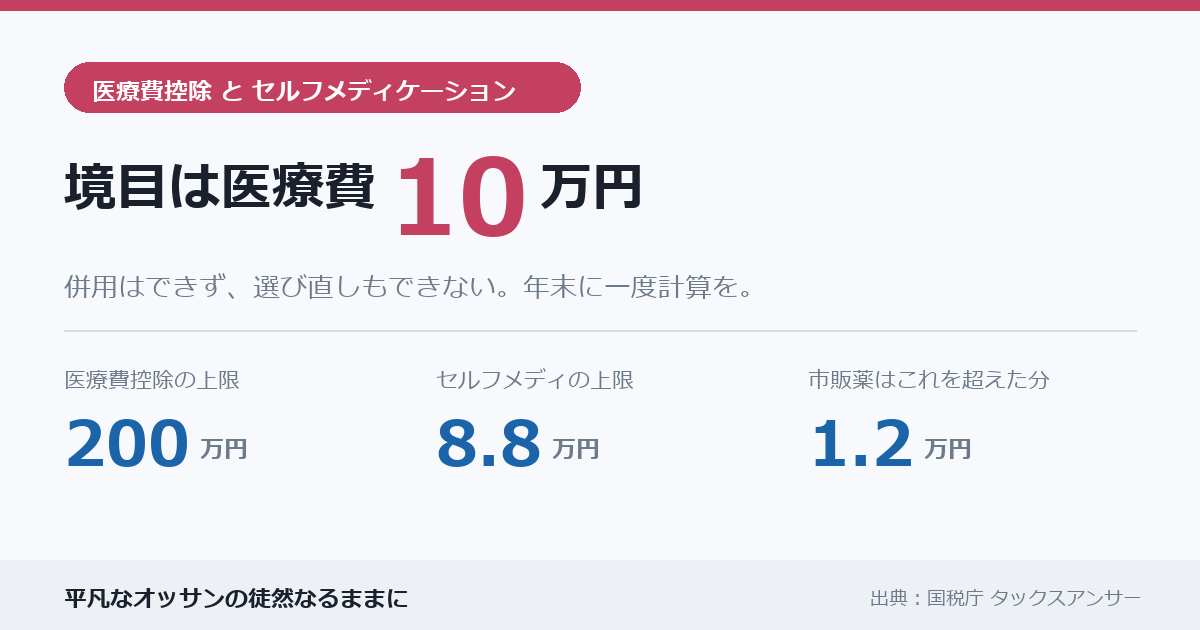
今年の医療費は、12月31日で1年分の区切りになります。以前、セルフメディケーション税制が延長された記事を書きましたが、そのとき気になったのが「普通の医療費控除とどっちを使えばいいのか」という点でした。年末の今のうちに、国税庁の資料で比べてみました。
結論:境目は「医療費10万円」。併用はできない
- 病院代などが年10万円を超えそう ― 医療費控除が有利になりやすい
- 病院はあまり行かず、市販薬が中心 ― セルフメディケーション税制が有利になりやすい
- どちらか一方しか使えない ― しかも、あとから選び直しはできない
- 手続き ― どちらも年末調整ではなく、確定申告で
2つの制度の違い
医療費控除
- 対象 ― 病院・歯医者の治療費、治療のための薬代(市販の風邪薬なども含む)、通院の電車・バス代など
- 控除される額 ― 1年間の医療費から10万円を引いた分(所得が200万円未満の人は、所得の5%を引いた分)
- 上限 ― 200万円
セルフメディケーション税制
- 対象 ― 対象の市販薬だけ(パッケージに共通の識別マークがあるもの)
- 控除される額 ― 1年間の購入額から1万2,000円を引いた分
- 上限 ― 8万8,000円
- 条件 ― 本人がその年に健康診断や予防接種(インフルエンザも可)、がん検診などを受けていること
どちらも、一緒に暮らす家族の分を合わせて計算できます。保険などで戻ってきたお金は、差し引いて考えます。
どっちが得? 例で比べてみた
例1:病院代8万円+対象の市販薬3万円(合計11万円)
- 医療費控除 ― 11万円−10万円=1万円
- セルフメディケーション ― 3万円−1万2,000円=1万8,000円 ← こちらが有利
例2:病院代15万円+対象の市販薬2万円(合計17万円)
- 医療費控除 ― 17万円−10万円=7万円 ← こちらが有利
- セルフメディケーション ― 2万円−1万2,000円=8,000円
控除額がそのまま戻るわけではありません。戻る税金の目安は「控除額×税率」です。所得税の税率が5%の人なら住民税10%と合わせて約15%なので、例1は約2,700円、例2は約1万500円の負担減になります。
※当ブログの計算です。所得税の税率は所得によって5〜45%と異なります。
例1のように合計が10万円を少し超えるくらいなら、セルフメディケーションのほうが得になることがあります。「10万円を超えたから医療費控除」と決めつけず、両方計算してみるのが大事だと分かりました。
対象になるもの・ならないもの
医療費控除で、間違えやすいものを国税庁の案内から拾いました。
- 対象になる ― 治療のための市販薬、公共交通機関での通院費、入院の部屋代・食事代、治療に必要なメガネや補聴器など
- 対象にならない ― 健康診断の費用、ビタミン剤など予防や健康づくりのための薬、自家用車で通院したときのガソリン代や駐車場代、原則としてタクシー代
年末にやっておく3つのこと
1. 領収書とレシートを1か所にまとめる
12月31日までに支払った分が今年の対象です。確定申告では領収書の提出はいりませんが、5年間は保管しておく必要があります。市販薬のレシートは、対象の薬に印がついていることが多いので、捨てずに取っておきましょう。
2. 通院の交通費をメモしておく
電車やバス代は領収書が出ません。日付と区間、金額をメモしておくと、申告のときに困りません。
3. 健康診断や予防接種を受けたか確かめる
セルフメディケーションを使うには、本人がその年に健康診断などを受けている必要があります。まだの人は、年内のインフルエンザの予防接種でも条件を満たせます。
手続きはいつ?
- 確定申告 ― 2027年2月16日〜3月15日
- 会社員の人 ― 年末調整では受けられないので、別に確定申告が必要
- 申告を忘れたら ― 税金が戻る申告(還付申告)は、翌年から5年間さかのぼってできる
病院などから届く「医療費のお知らせ」を添付すると、明細書を書く手間を減らせます。ほかの年末の期限は締め切りカレンダーにまとめています。
まとめ
- 医療費控除は10万円を超えた分、セルフメディケーションは1万2,000円を超えた分
- 2つは併用できず、選び直しもできない
- 合計が10万円を少し超える程度なら、両方計算して比べる
- セルフメディケーションは健康診断や予防接種が条件
- 領収書は5年間保管。手続きは確定申告で
正直に言うと、私はこれまで「どうせ10万円には届かない」と思って、医療費のレシートをほとんど捨てていました。今年は箱を1つ用意して、とりあえず全部入れておくことから始めてみます。
次回も、暮らしのお金に関わる話を調べてみます。
出典:国税庁タックスアンサー「No.1120 医療費を支払ったとき(医療費控除)」「No.1122 医療費控除の対象となる医療費」「No.1129 特定一般用医薬品等購入費を支払ったとき(医療費控除の特例)」。節税額は当ブログで計算した目安です。この記事は一般的な情報の紹介です。くわしくは税務署などで確認してください。
「Amazonのアソシエイトとして、当メディアは適格販売により収入を得ています。」

【改訂版】本当の自由を手に入れる お金の大学
コメント