
このところ、年末調整やふるさと納税など、税金の話を続けて書いてきました。今回はその流れで、12月に大きく変わるiDeCo(イデコ)について調べてみました。
正直に言うと、iDeCoは「老後の話でしょ、まだ先のこと」と思って、ちゃんと調べたことがありませんでした。でも数字を並べてみたら、思っていたよりずっと身近な話でした。
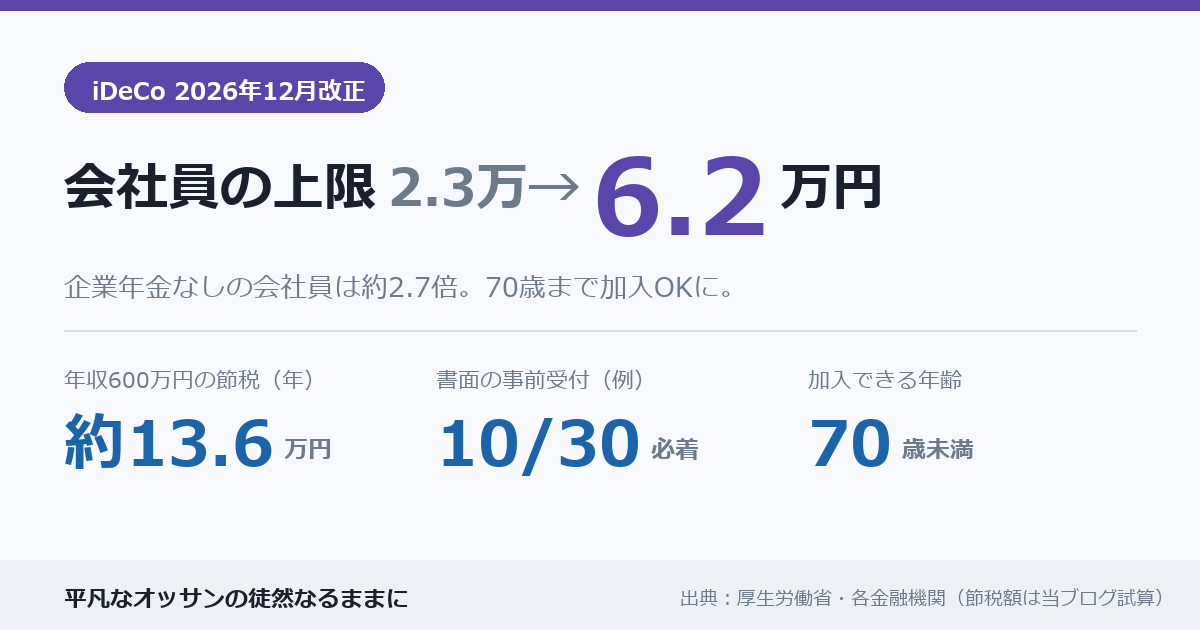
結論:12月から、会社員の上限が月2.3万円→6.2万円に
iDeCoは、自分で積み立てて、自分で運用する年金です。積み立てたお金(掛金)は全額、税金を計算するときに所得から差し引けるのが大きな特徴です。
そのiDeCoが、2026年12月1日から大きく変わります。
- 積み立てられる上限が増える ― 企業年金のない会社員は月2.3万円 → 月6.2万円(約2.7倍)
- 入れる年齢が延びる ― 70歳未満まで加入できるように
新しい上限は、12月分の掛金(2027年1月の引き落とし)から使えます。
職業別:新しい上限(月額)
- 会社員・公務員 ― 企業年金の掛金と合わせて6.2万円まで(企業年金がない会社員は2.3万円から大幅アップ)
- 自営業・フリーランス ― 6.8万円 → 7.5万円(国民年金基金などと合わせて)
- 専業主婦(夫) ― 2.3万円のまま
※企業年金がある会社員・公務員は、会社の掛金を差し引いた残りが自分の上限になります。
年収別:1年でいくら税金が減る?
企業年金のない会社員が、上限まで積み立てた場合に、所得税と住民税が1年でいくら減るかを計算してみました。
- 年収400万円 ― 今の上限なら約4.2万円 → 新しい上限なら約11.2万円
- 年収500万円 ― 約4.2万円 → 約11.2万円
- 年収600万円 ― 約5.6万円 → 約13.6万円
- 年収700万円 ― 約7.4万円 → 約16.9万円
- 年収800万円 ― 約8.4万円 → 約22.6万円
※独身・社会保険料は年収の15%・ほかの控除なし・2026年の税制で計算した目安です。運用の損益は含みません。
年収600万円で年に13万円以上。電卓をたたきながら、思わず「えっ」と声が出ました。これまで調べてきた減税の話と比べても、桁がひとつ違う印象です。
増額したい人は「手続きのルート」を確認
今すでにiDeCoに入っていて、12月から掛金を増やしたい人は、自分で手続きをする必要があります。ルートは主に2つです。
ルート1:書面の「事前受付」
金融機関の専用書類を郵送する方法です。りそな銀行、マネックス証券、松井証券などは10月30日必着としています。普通の「掛金変更届」では受け付けてもらえない点に注意が必要です。
ルート2:12月にネット(e-iDeCo)で申請
12月1日から24日までに電子申請すれば、12月分から反映されると案内している金融機関もあります。SBI証券のように、事前受付を設けずこちらを案内しているところもあります。
「10月末を過ぎたら間に合わない」と書いている記事もありますが、実際は金融機関によって違います。まずは自分の金融機関のお知らせを確認しましょう。なお、書面とネットの両方を出すと不備になるので、どちらか一方にしてください。
70歳まで入れるようになる
これまでは、会社員でも原則65歳未満までしか積み立てられませんでした。12月からは、70歳未満まで加入・積み立てができるようになります。
ただし、老齢基礎年金やiDeCoの年金をすでに受け取り始めている人は対象外などの条件があります。60歳を過ぎても働き続ける人が増えている今、うれしい変更です。
知っておきたい4つの注意点
1. 原則60歳まで引き出せない
急にお金が必要になっても、途中で引き出すことはできません。生活費や急な出費に備えるお金とは分けて考えましょう。
2. 元本割れすることもある
運用する商品によっては、積み立てた額より減ることがあります。
3. 手数料がかかる
口座の管理手数料などが毎月かかります。金融機関によって違うので確認が必要です。
4. ふるさと納税の上限が下がる
iDeCoで所得が減ると、住民税も減るので、ふるさと納税の上限も下がります。両方やる人は、iDeCoの掛金を決めてから上限を計算しましょう。
「税金が減るなら全部入れよう」ではなく、自分の家計で無理なく続けられる額を考えるのが大切だと感じました。
今日からできる3つのこと
1. 今入っている人は、金融機関のお知らせを確認
増額したいなら、書面(10月30日必着の金融機関が多い)か、12月のネット申請か、どちらのルートかを確かめましょう。
2. 会社に企業年金があるか確認
企業年金がある人は、上限の計算が変わります。給与明細や会社の資料で確認しておくと安心です。
3. 無理のない掛金を考える
60歳まで引き出せないお金です。上限いっぱいではなく、家計に合った額を考えてみましょう。
まとめ
- 2026年12月から、企業年金のない会社員の上限は月2.3万円→6.2万円
- 上限まで積み立てると、年収600万円で年約13.6万円の節税の目安
- 増額の手続きは、書面(10月30日必着が多い)か12月のネット申請
- 70歳未満まで加入できるように
- 60歳まで引き出せない・元本割れの可能性・ふるさと納税への影響に注意
老後のお金は遠い話だと思っていましたが、「今の税金が減る」と考えると、急に身近に感じられました。まずは自分に合うかどうか、ゆっくり考えてみようと思います。
次回も、暮らしのお金に関わる話を調べてみます。
出典:厚生労働省「iDeCo拠出限度額の引き上げ(2025年改正法)」、りそな銀行・マネックス証券・楽天証券の改正案内、Yahoo!ニュース エキスパート(横田健一)。節税額は2026年の税制をもとに当ブログで計算した目安です。この記事は制度の紹介で、特定の商品や加入をおすすめするものではありません。
「Amazonのアソシエイトとして、当メディアは適格販売により収入を得ています。」

【改訂版】本当の自由を手に入れる お金の大学
コメント