
前回はiDeCoの改正について、「自分の老後のお金」の話を書きました。今回は、子どもや孫のためのお金の話です。
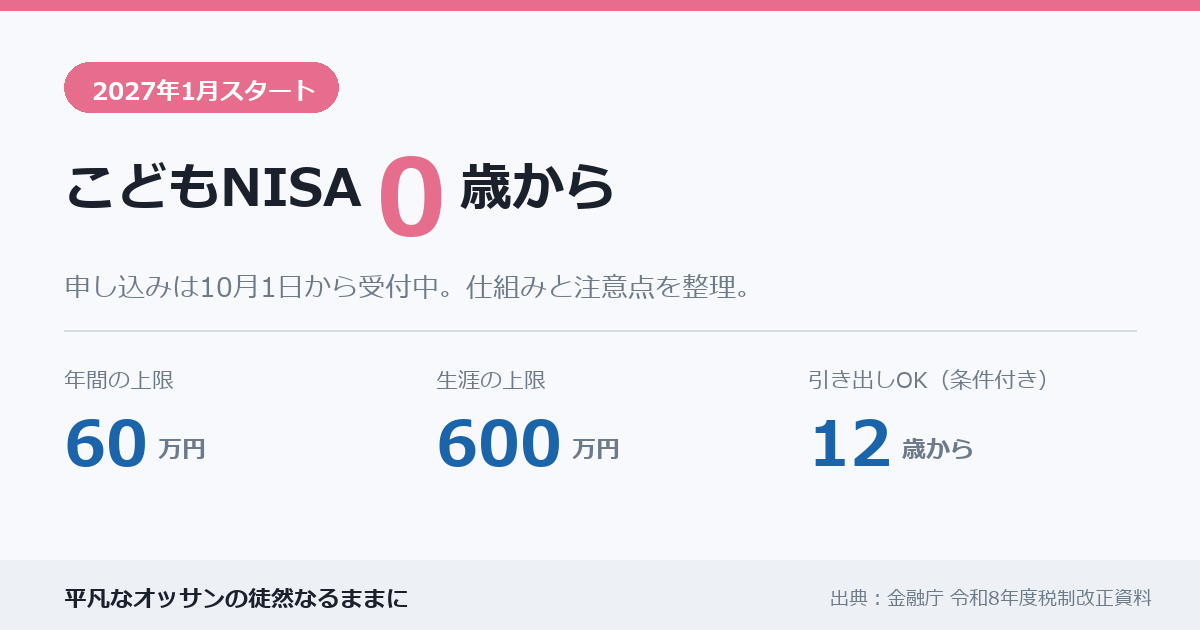
2027年1月から、0歳から使えるNISA、通称「こどもNISA」が始まります。しかも、口座開設の申し込みは10月1日からもう始まっています。金融庁の資料を読みながら、仕組みを整理してみました。
結論:2027年1月から、0歳でもNISAが使えるようになる
これまでNISAは18歳以上しか使えませんでした。2027年からは、0歳から17歳までの子どもも、自分名義のNISA口座を持てるようになります。
- 始まる時期 ― 2027年1月
- 申し込み ― 主なネット証券などで2026年10月1日から受付中
- 口座ができる時期 ― 2027年1月以降(税務署の審査が1月からのため)
大人のNISAとの違い
金融庁の資料をもとに、大人のNISAと比べてみます。
- 対象 ― こどもNISAは0〜17歳/大人は18歳以上
- 年間に投資できる上限 ― こどもNISAは60万円/大人は360万円(つみたて120万+成長240万)
- 生涯の上限 ― こどもNISAは600万円/大人は1,800万円
- 買えるもの ― こどもNISAは長期の積立・分散投資に向いた一定の投資信託だけ/大人は株なども可
つまり、大人のNISAの「つみたて投資枠」を、子ども向けに半分のサイズにしたようなイメージです。18歳になると、自動的に大人のNISAに切り替わります。
昔の「ジュニアNISA」と何が違う?
以前にも、子ども向けの「ジュニアNISA」がありました(2023年で終了)。大きな違いは、お金を引き出せる条件です。
- ジュニアNISA ― 原則18歳まで引き出せず、使いにくいと言われていた
- こどもNISA ― 12歳以降なら、子ども本人の同意があれば、子どものために引き出せる
中学・高校の入学費用など、まとまったお金が必要な時期に使える余地ができたのは、大きな改善だと思います。
毎月1万円なら、18年でいくらになる?
たとえば、生まれた月から18歳まで、毎月1万円ずつ積み立てた場合を考えてみます。
- 積み立てた合計 ― 216万円
- 仮に年3%で増えたとすると ― 約286万円
- 増えた約70万円にかかるはずの税金(約20%)― 約14万円が非課税に
※年3%は計算のための仮の数字です。投資信託は値下がりすることもあり、元本は保証されません。
なお、毎月5万円(年60万円)なら10年で上限の600万円に届きます。毎月3万円を18年続けると合計648万円になり、上限を超えるので注意が必要です。
計算しながら、「自分が子どもの頃にこの制度があったらなあ」と、つい思ってしまいました。18年という時間の長さは、やはり大きな味方です。
祖父母からのプレゼントにするときの注意
おじいちゃん・おばあちゃんが孫のために積み立てたい、という使い方も考えられます。そのときに気をつけたいのが贈与税です。
贈与税は、1人が1年間にもらった金額が110万円までなら基本的にかかりません。こどもNISAの年間上限は60万円なので、それだけなら収まりますが、お年玉や入学祝いなど、ほかのお金と合わせて110万円で考える必要があります。
また、口座の手続きをするのは親(親権者)です。祖父母が直接口座を作るわけではない点も覚えておきましょう。
知っておきたい3つの注意点
1. 元本保証ではない
投資信託なので、値下がりすることもあります。「必ず増える貯金」ではありません。
2. 親の証券口座が必要なことが多い
楽天証券やSBI証券などでは、申し込みに親権者の口座が必要です。先に親の口座を準備しておくとスムーズです。
3. 引き出しには条件がある
12歳以降で、子ども本人の同意があり、子どものために使うことが条件です。親の生活費などには使えません。
今日からできる3つのこと
1. 証券会社の受付状況を確認する
10月から申し込みを受け付けている会社が多いので、今申し込めば1月の開始に間に合いやすくなります。
2. 無理のない積立額を考える
毎月1万円でも、18年続ければ大きな金額になります。続けられる額から考えましょう。
3. 祖父母からの援助がある家庭は、合計額を確認
お祝い金なども含めて、1人あたり年110万円に収まるかを確認しておくと安心です。
まとめ
- 2027年1月から、0〜17歳でもNISAが使えるように
- 年60万円まで、生涯600万円まで
- 申し込みは10月1日から受付中、口座ができるのは1月以降
- 12歳以降は、子の同意があれば引き出せる
- 祖父母からの援助は贈与税の年110万円に注意
子どものためのお金というと、これまでは「学資保険か銀行預金」が定番でした。そこに新しい選択肢が加わるのは、素直にうれしいニュースです。今0歳の子どもたちが大人になる18年後を想像しながら、ちょっと楽しい気持ちで調べられました。
次回も、暮らしのお金に関わる話を調べてみます。
出典:金融庁「令和8年度税制改正(NISA関係)」資料、楽天証券・松井証券・マネックス証券・三菱UFJ eスマート証券の案内。積立額の計算は当ブログによる例示です。この記事は制度の紹介で、特定の商品や投資をおすすめするものではありません。
「Amazonのアソシエイトとして、当メディアは適格販売により収入を得ています。」

【改訂版】本当の自由を手に入れる お金の大学
コメント