
あさって10月30日、日本銀行の金融政策決定会合の結果が発表されます。9月の物価の記事で「日銀の利上げにも注目」と書きましたが、今回はその続きです。
実は、9月の利上げの影響は、これから私たちの家計に届きはじめます。預金の利息と住宅ローンの返済が、いつ・いくら変わるのかを調べてみました。
結論:今回は据え置きの予想。でも9月の利上げの影響はこれから届く
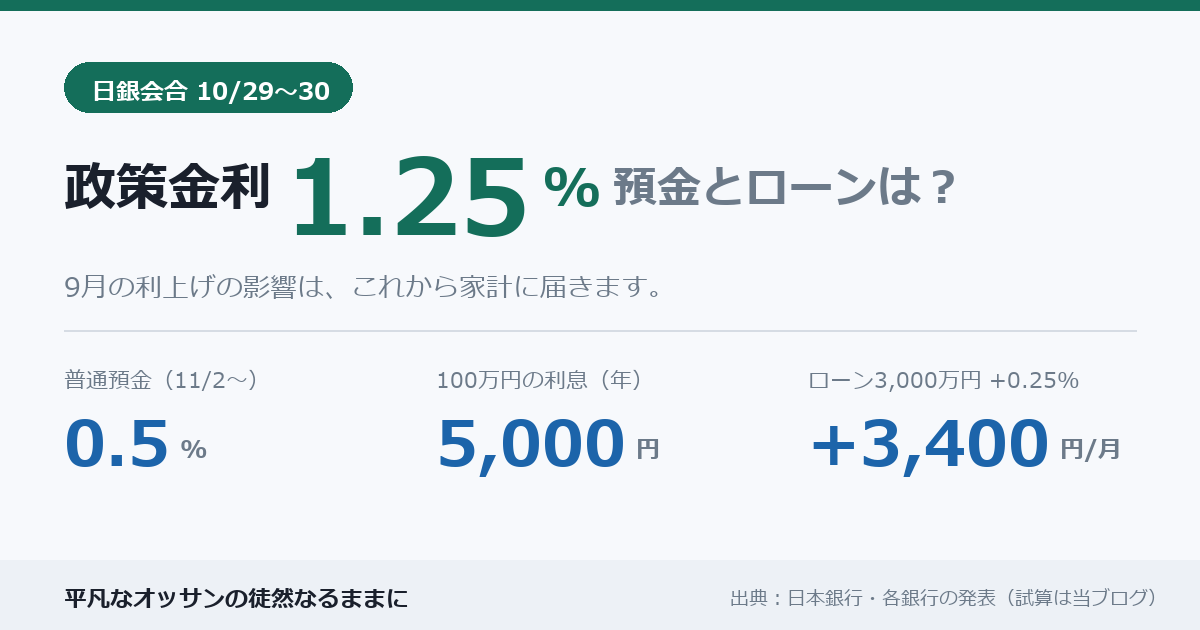
- 政策金利 ― 今は1.25%程度(9月18日に1.0%から引き上げ、31年ぶりの高さ)
- 10月29〜30日の会合 ― 据え置きの予想が大勢。次の利上げは12月以降との見方
- 預金の金利 ― 大手銀行の普通預金が11月2日から0.5%に
- 住宅ローン ― 新しく借りる人の金利はすでに上昇。今借りている人の返済額は来年から上がるところが多い
預金:11月2日から普通預金が0.5%に
三菱UFJ・三井住友・みずほの3つの大手銀行は、普通預金の金利を年0.4%から0.5%に引き上げます。始まるのは11月2日から。ゆうちょ銀行の通常貯金も11月9日から0.5%になります。
普通預金に置いておくだけで、1年でこれだけの利息がつく計算です(税金を引く前)。
- 100万円 ― 年5,000円(税引き後は約4,000円)
- 300万円 ― 年1万5,000円
- 1,000万円 ― 年5万円
数年前まで、普通預金の金利は0.001%でした。100万円を1年預けても、利息はたった10円。それが今は5,000円です。「利息がつく」という感覚を、久しぶりに思い出しました。
※新しい金利での利息が実際に入るのは、銀行の利払いの時期(年2回など)になります。
住宅ローン:新しく借りる人はすでに上昇
住宅ローンの「変動金利」は、銀行が決める基準の金利に合わせて動きます。9月の利上げを受けて、10月から新しく借りる人向けの変動金利を引き上げた銀行が相次ぎました。引き上げ幅は年0.19〜0.6%と、銀行によって差があります。
今借りている人は「来年から」が多い
すでに変動金利で借りている人の返済額は、すぐには変わりません。多くの銀行では、基準になる金利を11月に見直したあと、来年(2027年)の返済から新しい金利が反映される見込みです。反映される時期は銀行によって違います。
では、金利が0.25%上がると、毎月の返済はいくら増えるのでしょうか。残り25年の場合で計算してみました。
- 残高2,000万円(0.90%→1.15%)― 月約74,500円 → 約76,700円(月約2,300円増、年約2.7万円)
- 残高3,000万円(0.90%→1.15%)― 月約111,700円 → 約115,100円(月約3,400円増、年約4.1万円)
※元利均等返済・ボーナス払いなしとした当ブログの試算です。実際の金利や返済額は契約によって異なります。
「5年ルール」と「125%ルール」
変動金利の住宅ローンには、急に返済額が増えないようにする仕組みを持つものが多くあります。
- 5年ルール ― 金利が変わっても、毎月の返済額は5年間変えない
- 125%ルール ― 5年ごとに返済額を見直すとき、前の返済額の1.25倍までしか上げない
ただし、返済額が変わらなくても、中身の「利息」の割合が増え、元本が減りにくくなる点には注意が必要です。また、最近はこのルールがない住宅ローンも増えています。自分のローンがどちらかは、契約書や銀行のサイトで確認できます。
10月30日の会合で注目したいこと
- 金利を据え置くか ― 予想どおりなら1.25%のまま
- 物価の見通し(展望レポート) ― 「物価は目標の2%に事実上届いた」と示すかどうか
- 次の利上げの時期 ― 12月の会合で上げるかどうかのヒント
結果が出たら、このブログでも続報を書く予定です。
今日からできる3つのこと
1. 住宅ローンの明細を確認する
変動金利か固定金利か、金利の見直し時期はいつか、5年ルール・125%ルールがあるか。返済予定表や銀行のサイトで確かめておくと、慌てずに済みます。
2. 普通預金の置き場所を見直す
同じ普通預金でも、銀行によって金利が違います。生活費とは別の「すぐには使わないお金」は、金利の高いところに置くのも一つの方法です。
3. 結果のニュースを30日にチェック
会合の結果は30日のお昼ごろに発表されることが多いです。
まとめ
- 政策金利は1.25%。10月の会合は据え置きの予想
- 大手銀行の普通預金は11月2日から0.5%(100万円で年5,000円)
- 住宅ローンは新規がすでに上昇、今借りている人は来年からの反映が多い
- 0.25%上がると、残高3,000万円で月約3,400円の増加
- 自分のローンの金利タイプと見直し時期を確認しておこう
預金の利息が増えるのはうれしい一方で、ローンを抱えている家庭には重い話です。金利が「ある」時代に戻ってきたことを、家計の目線で少しずつ確かめていきたいと思います。
次回も、暮らしのお金に関わる話を調べてみます。
出典:日本銀行の公表(2026年9月18日の決定)、共同通信・日本経済新聞・第一生命経済研究所の報道や分析、各銀行の預金金利の発表、住宅ローン金利に関する各社の報道。返済額・利息は当ブログで計算した目安です。この記事は一般的な情報の紹介で、借り換えや預け先をすすめるものではありません。
「Amazonのアソシエイトとして、当メディアは適格販売により収入を得ています。」

【改訂版】本当の自由を手に入れる お金の大学
コメント